
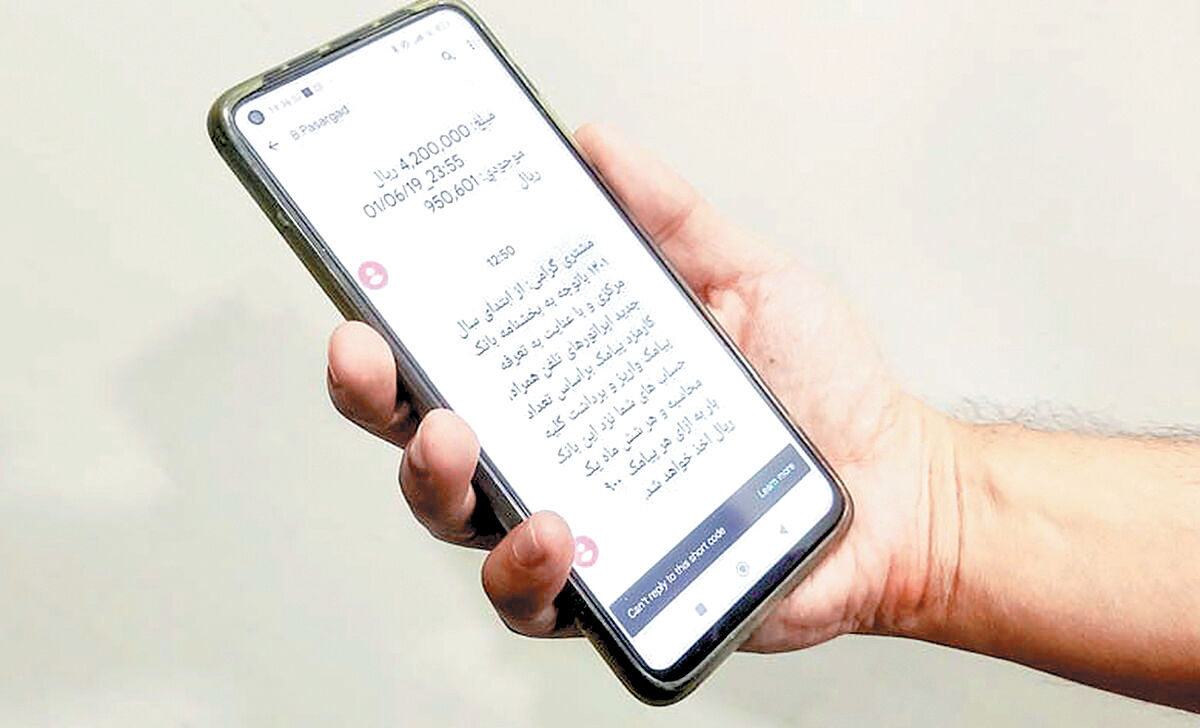
افزایش ۴۰ درصدی تعرفه پیامکهای بانکی از ابتدای آبانماه، بار دیگر مسئله هزینه خدمات بانکی و حقوق سپردهگذاران را به میان کشیده است.
به گزارش نبض صنعت، افزایش ۴۰ درصدی تعرفه پیامکهای بانکی از ابتدای آبانماه، بار دیگر مسئله هزینه خدمات بانکی و حقوق سپردهگذاران را به میان کشیده است. در حالی که شرکتهای ارائهدهنده خدمات پیامکی از افزایش نرخ خدمات خود خبر دادهاند، هنوز مشخص نیست بانکها چه سهمی از این افزایش را میپذیرند و چه میزان از آن ممکن است به حساب مشتریان منتقل شود. پرسش اساسی این است: آیا اطلاع از برداشت پول و حفاظت از حساب بانکی باید هر روز برای مردم گرانتر تمام شود؟
دو افشای بورسی و یک پرسش عمومی
شرکتهای آتیه دادهپرداز با نماد «اپرداز» و رهیاب پیام گستران با نماد «رهیاب» در اطلاعیههای منتشرشده ششم آبان ۱۴۰۵ از افزایش ۴۰ درصدی تعرفه پیامکهای بانکی خبر دادهاند.
این افزایش که از اول آبان اعمال میشود، پیامکهای مربوط به واریز، برداشت و رمز یکبارمصرف را در بر میگیرد.
بر اساس اطلاعیه شرکت آتیه دادهپرداز، شناسایی و وصول درآمد ناشی از تعرفه جدید به انعقاد الحاقیه قرارداد با مشتریان بانکی وابسته است.
بنابراین آنچه تاکنون اعلام شده، افزایش تعرفه خدمات ارائهشده به بانکهاست و هنوز نمیتوان نتیجه گرفت تمام بانکها هزینه دریافتی از مشتریان خود را به همین میزان افزایش دادهاند.
اما اهمیت موضوع دقیقاً از همین نقطه آغاز میشود.
پیامک بانکی؛ خدمت تجاری یا ضرورت امنیتی؟
پیامک بانکی با بسیاری از خدمات اختیاری تفاوت دارد.
وقتی از حساب یک شهروند پول برداشت میشود، اطلاع سریع از تراکنش میتواند نخستین هشدار درباره برداشت غیرمجاز باشد.
در چنین شرایطی، پیامک صرفاً یک خدمت رفاهی نیست؛ بخشی از سازوکار اطلاعرسانی و مراقبت از حساب مشتری محسوب میشود.
اکنون پرسش این است که آیا میتوان افزایش هزینه این خدمت را بدون بررسی آثار آن بر حقوق سپردهگذاران، به مشتری منتقل کرد؟
بانکها از منابع سپردهگذاران در چارچوب فعالیتهای بانکی خود استفاده میکنند و در مقابل، مسئولیتهایی درباره حفاظت از اطلاعات و ارائه خدمات مطمئن دارند.
از این منظر، تأمین یک مسیر قابلاعتماد برای اطلاعرسانی تراکنشها باید بخشی از تعهدات اساسی شبکه بانکی تلقی شود.
البته این مسئله به معنای ممنوعیت قانونی دریافت هرگونه کارمزد پیامکی نیست؛ موضوع اصلی، مبنای قانونی، میزان هزینه و نحوه اطلاعرسانی به مشتری است.
آیا افزایش تعرفه، درآمد تازهای برای بانکها ایجاد میکند؟
افزایش نرخ خدمات پیامکی در مرحله نخست میتواند هزینه شرکتهای طرف قرارداد بانکها را افزایش دهد.
اما اینکه بانکها این افزایش را از منابع خود پرداخت کنند یا از طریق تغییر کارمزد خدمات به مشتریان منتقل کنند، به قراردادها، مقررات و تصمیم هر بانک بستگی دارد.
در این میان، یک موضوع نباید نادیده گرفته شود: اگر بانکی مبلغی بیش از هزینه واقعی ارائه خدمت از مشتری دریافت میکند، باید مبنای محاسبه آن روشن باشد.
همچنین اگر هزینه پیامک از مشتری دریافت میشود، بانک باید درباره کیفیت ارسال، تأخیرهای احتمالی و امکان استفاده از روشهای جایگزین اطلاعرسانی پاسخگو باشد.
افزایش تعرفه بدون شفافیت درباره هزینه واقعی خدمات، زمینه نارضایتی و کاهش اعتماد مشتریان را فراهم میکند.
هزینههای کوچک، برداشتهای بزرگ
ممکن است مبلغ سالانه پیامک بانکی برای یک مشتری چندان چشمگیر به نظر نرسد؛ اما هنگامی که این هزینه در تعداد زیادی از حسابهای بانکی ضرب میشود، با گردش مالی قابلتوجهی روبهرو خواهیم بود.
برای مثال، اگر فقط ده میلیون حساب بانکی سالانه ۱۰۰ هزار تومان بابت خدمات پیامکی پرداخت کنند، مجموع دریافتی به هزار میلیارد تومان خواهد رسید.
این رقم صرفاً یک محاسبه فرضی برای نشاندادن ابعاد موضوع است و بیانگر درآمد واقعی بانکها یا شرکتهای پیامکی نیست.
برای مشخصشدن گردش مالی واقعی این خدمت، باید تعداد حسابهای مشمول، تعرفه دریافتی، هزینه پرداختی بانکها به پیمانکاران و درآمد حاصل از قراردادها بررسی شود.
بانک مرکزی و شبکه بانکی پاسخ دهند
اکنون انتظار میرود بانک مرکزی و بانکهای کشورمان درباره چند موضوع توضیح دهند:
۱. آیا افزایش ۴۰ درصدی تعرفه پیامکهای بانکی به افزایش کارمزد دریافتی از سپردهگذاران منجر خواهد شد؟
۲. بانکها در حال حاضر چه مبلغی بابت خدمات پیامکی از مشتریان دریافت میکنند و چه سهمی از آن به شرکتهای ارائهدهنده خدمات پرداخت میشود؟
۳. آیا پیامکهای امنیتی، بهویژه هشدار برداشت و رمز یکبارمصرف، مشمول ضوابط متفاوتی از پیامکهای تبلیغاتی و اطلاعرسانی عمومی هستند؟
۴. آیا بانکها موظفاند پیش از تغییر کارمزد، مشتریان را از مبلغ جدید و شرایط دریافت آن مطلع کنند؟
۵. چه سازوکاری برای نظارت بر کیفیت ارسال پیامکها و رسیدگی به شکایات مشتریان وجود دارد؟
امنیت حساب مردم نباید قربانی اختلاف حساب بانکها و پیمانکاران شود
افزایش هزینههای ارتباطی و ضرورت سرمایهگذاری برای حفظ کیفیت خدمات، واقعیتی است که نمیتوان آن را نادیده گرفت.
شرکتهای ارائهدهنده خدمات پیامکی نیز حق دارند در چارچوب مقررات و قراردادهای خود، هزینه خدمات را دریافت کنند.
اما مسئله زمانی به مطالبه عمومی تبدیل میشود که هزینههای جدید بدون توضیح روشن درباره ضرورت، میزان و نحوه محاسبه، به مردم منتقل شود.
شبکه بانکی کشورمان باید نشان دهد که میان هزینه ارائه خدمات، حقوق مشتریان و مسئولیت خود در حفاظت از حسابها تعادل برقرار کرده است.
بولتننیوز از بانک مرکزی انتظار دارد پیش از هرگونه افزایش احتمالی کارمزد پیامک برای مشتریان، ضوابط قانونی و مبنای محاسبه هزینه این خدمت را بهصورت شفاف اعلام کند.
زیرا امنیت حساب بانکی، موضوعی فراتر از یک قرارداد تجاری میان بانک و شرکت ارائهدهنده پیامک است.
مردم حق دارند بدانند برای حفاظت از پول خود دقیقاً چه مبلغی میپردازند و در مقابل، چه خدمتی دریافت میکنند.
انتهای پیام